


Paytm: Secure UPI Payments
4,74.06M Arvustused
Rakenduse andmed
- Versioon
- 10.83.12
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 500 000 000+
- Arendaja
- Paytm - One97 Communications Ltd.
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
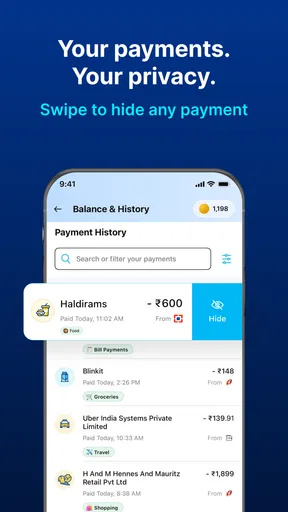
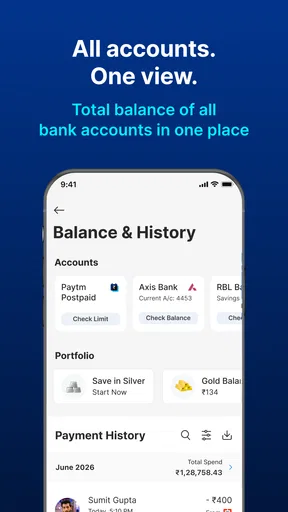
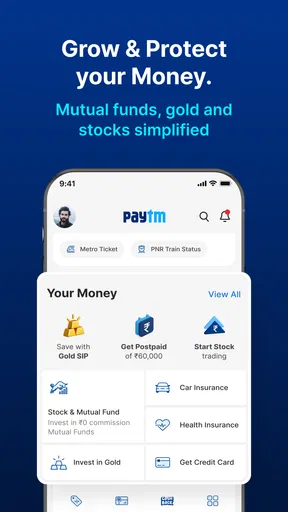
 Analüüsis AppCompare
Minu jaoks on Paytm kõige huvitavam just selle poolest, et UPI-makse ei ole rakenduses eraldiseisev saar: sama igapäevase rahaasjade keskuse kaudu saab teha ülekandeid ja tasuda arveid. See muudab korduva makse mugavaks, kuid paneb vastutuse kasutajale: enne kinnitamist tuleb tähele panna, millise toimingu ekraanil parajasti lõpule viid. Kui soovid üht rakendust mitmeks väikeseks rahaasjaks, on see kaalukas eelis; kui tahad ainult võimalikult puhast maksevaadet, võib laiem valik pigem segada.
UPI-makse tegelik väärtus on tuttav töövoog
Praktiline kasu ei seisne ainult selles, et raha saab telefonist teele panna. Minu meelest on väärtus selles, et korduvaid toiminguid saab teha samas keskkonnas: maksta tuttavale, tasuda majapidamisarve ja seejärel vajaduse korral telefoni saldot täiendada. Nii jääb vähem eri rakenduste menüüsid meelde jätta. See ei tähenda, et iga samm muutuks automaatselt kiiremaks; esimesel korral tasub võtta aega ja aru saada, mida iga valik teeb.
Kui Paytm on sinu jaoks peamiselt UPI-rahakott, soovitan hoida makseprotsessis kindlat rütmi: vali toiming, kontrolli saaja andmeid, vaata summa üle ja alles siis kinnita. Ära tee seda samal ajal, kui keegi sind tagant kiirustab või telefon on ebamugavas asendis. Selline väike harjumus aitab vältida seda, et tuttav liides muutub liigse enesekindluse tõttu hooletuse allikaks.
Juhendid ja analüüs: Paytm: Secure UPI Payments
Paytmi omanik ja arendaja on Paytm - One97 Communications Ltd. Rakendus kuulub finantsrakenduste hulka, on tasuta ning selle vanusemärgis on PEGI 3. Androidis on kasutamiseks vaja vähemalt versiooni 7.0; praegune versioon on 10.83.12. Paytm on saadaval alates 30. aprillist 2012, seega on see pikalt kasutuses olnud teenus, mitte äsja turule tulnud rahakott.
Kuidas Paytm eri kasutajatele päriselt toimib
Mina vaataksin Paytmi eri kasutajate puhul eelkõige selle järgi, kas rakenduse koondatud töövoog vähendab igapäevast vaeva või lisab valikuid, mida nad ei vaja. Järgmises osas keskendun sellele, kuidas tuttavad makseharjumused, ekraani loetavus ja telefoni kasutamise olukord mõjutavad kogemust.
Loetavus ja navigeerimine igapäevases kasutuses
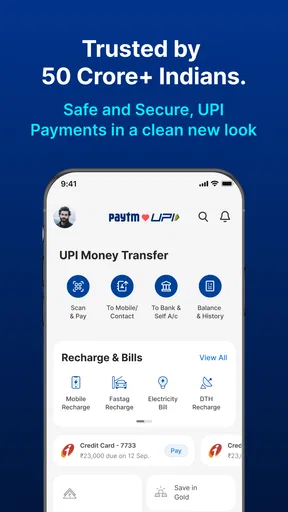
Paytmi avaleht on üles ehitatud tegevuste ümber, mitte finantsterminoloogia ümber. Raha saatmine, arve maksmine, saldo laadimine ja reisimisega seotud valikud on kasutajale arusaadavad sihtpunktid. See on oluline inimesele, kes ei taha mõelda, millise alamteenuse alla tema vajadus kuulub. Kui tahan teha UPI-ülekannet, otsin maksmise või saatmise võimalust, mitte keerulist pangandusmenüüd.
Samas ei ole selline rikkalik avaleht kõigile automaatselt lihtne. Kui ekraanil on korraga nähtav palju teenuseid, võib esmakasutaja vajada hetke, et eristada põhimakseid reklaamilikest soovitustest, pakkumistest või lisateenustest. Mina soovitaksin pärast esimest kasutuskorda pöörata tähelepanu sellele, milliseid valikuid päriselt vajad, ja harjutada ühe kindla töövooga: näiteks ava rakendus, vali maksmine, kontrolli saaja nime ning kinnita tehing.
Tasub enne valimist lugeda

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
2248 - Numbers Game 2048: Numbrimängude Uus Tase
Autopesula: Miks See Seiklusmäng Vallutab Mängumaailma
Meistriks The Hindu rakenduses: Avasta Uued Funktsioonid Uudistesõpradele
Maksete puhul on kõige olulisem mitte kiirus, vaid kontrollitavus. Enne kinnitamist tasub üle lugeda saaja, summa ja kasutatav konto või makseviis. See soovitus on eriti tähtis Paytmi puhul, sest rakendus koondab palju rahaga seotud tegevusi samasse kohta. Mugavus võib viia liiga kiire puudutuseni. Mina ei kinnitaks makset lihtsalt sellepärast, et järgmine nupp on nähtaval.
Paytmi kasutajaskond on väga suur: rakendust on paigaldatud üle 500 miljoni korra ning keskmine hinnang on 4,7. Need numbrid ei tõesta, et iga inimene kogeb navigeerimist ühtemoodi, kuid näitavad, et tegemist on laialt kasutatava teenusega, mille põhifunktsioonid on paljudele tuttavad. Hinnanguid on umbes 24 miljonit ja arvustusi ligikaudu 4,1 miljonit, kuid enne paigaldamist tasub siiski mõelda enda vajadustele, mitte ainult populaarsusele.
Loetavuse vaatenurgast on Paytmi eelis see, et peamised tegevused on seotud tuttavate igapäevaste eesmärkidega. Puuduseks on see, et finantsrakenduses ei tohiks kasutaja kunagi toetuda üksnes ikooni välimusele. Kui nägemine on piiratud või ekraanil on keeruline väikseid elemente eristada, võib teenuste rohkus muutuda takistuseks. Mina kasutaksin telefoni enda suurendust, suuremat süsteemset tekstiseadet või ekraanilugejat, kui need on sinu seadmes mugavad, ning kontrolliksin pärast seadistuse muutmist, et makse kinnitamise vaade jääks arusaadavaks.
Liikumise, nägemise ja kuulmisega seotud kaalutlused
Rahaülekande rakenduses mõjutab ligipääsetavust rohkem kui lihtsalt nupu suurus. Kasutaja peab suutma valida õige kontakti või saaja, sisestada summa, lugeda üle kinnituse ja mõista, kas tehing õnnestus. Kui käeliigutused on ebatäpsed, võib kiirete järjestikuste puudutuste tegemine olla väsitav. Mina jätaksin iga sammu vahele väikese pausi, eriti enne lõplikku kinnitamist, ning väldiksin makse tegemist liikudes või ühe käega ebamugavalt telefoni hoides.
Paytm võib olla kasulik inimesele, kellel on raske sularaha käsitseda või järjekorras maksta. Digitaalne UPI-makse võimaldab teha toimingu oma tempos ning arveid saab tasuda ilma paberarve otsimise või teenindusleti juurde minekuta. See ei tähenda, et rakendus lahendaks kõik füüsilise või sensoorse ligipääsu probleemid. Kui ekraanilugeja loeb valikuid ebaselgelt või kui oluline kinnitus on visuaalselt raskesti märgatav, tuleb enne pärisrahaga kasutamist teha rahulikult proovikäik.
Kuulmislangusega kasutajale on oluline, et makse õnnestumist ei peaks mõistma ainult heli kaudu. Mina vaataksin alati rakenduses kuvatavat olekut ja tehinguandmeid, mitte ei eeldaks, et heli või vibratsioon annab piisava kinnituse. Samamoodi ei tohiks nägemislangusega kasutaja usaldada ainult värvi, näiteks rohelist või punast märguannet. Rahaga seotud otsus peab olema loetav ka teksti või muu selge märguande kaudu.
Liikumisraskustega kasutajale võib Paytmi tugevus olla see, et mitu toimingut on võimalik teha kodust. Arve tasumine, mobiilisaldo laadimine ja raha saatmine ei nõua tingimata füüsilist teeninduspunkti. Teisest küljest võib telefoni lukust avamine, PIN-i sisestamine või autentimise kinnitamine olla keeruline, kui käeline täpsus on piiratud. Mina hoiaksin telefoni kindlas asendis ja kasutaksin seadme enda hõlbustusfunktsioone, kuid ei muudaks turvaseadeid nõrgemaks ainult mugavuse nimel.
Siin on üks praktiline, kuid sageli tähelepanuta jääv töövoog: kui aitad eakal pereliikmel Paytmi kasutada, ära piirdu rakenduse avakuva näitamisega. Harjutage eraldi saaja kontrollimist, summa sisestamist ja tehingu staatuse lugemist. See vähendab riski, et inimene vajutab valele teenusele või peab pooleli jäänud toimingut edukaks. Samuti tasub talle õpetada, et PIN-i, ühekordset koodi ega muud kinnitust ei jagata isegi siis, kui keegi väidab end makset abistavat.
Ligipääs erinevates olukordades
Paytm on eriti mugav olukorras, kus vajad kiiret makset väljaspool kodu. Kujutan ette tööpäeva, mil telefonisaldo hakkab otsa saama, samal ajal tuleb tasuda arve ja õhtuks on vaja rongipiletit otsida. Selle asemel et avada eraldi laadimis-, arve- ja reisirakendus, saan Paytmis liikuda nende tegevuste vahel. Selline koondamine säästab aega ja vähendab vaimset koormust, eriti siis, kui internetiühendus ja telefoniaku sunnivad tegutsema kiiresti.
Just kiire olukord näitab ka rakenduse piirangut. Kui oled rahvarohkes kohas, sõidad bussiga või kasutad telefoni eredas päikesevalguses, ei pruugi väikesed tekstid ja kinnitused olla mugavad. Mina ei teeks esimest makset sellises keskkonnas. Seadistaksin konto rahulikult kodus, kontrolliksin oma andmeid ja kasutaksin avalikus kohas ainult neid töövooge, mida juba tunnen.
Reisimisega seotud valikud võivad olla kasulikud inimesele, kes soovib uurida lennu-, bussi- või rongivõimalusi samas keskkonnas, kus ta haldab raha. Siin on aga oluline eristada planeerimist ja maksmist. Enne pileti kinnitamist kontrolliksin kuupäeva, marsruuti, reisija nime ja lõplikku summat. Kui sul on nägemise, lugemise või keskendumisega raskusi, palu kaaslasel just need üksikasjad üle kontrollida, mitte lihtsalt kogu toiming sinu eest ära teha.
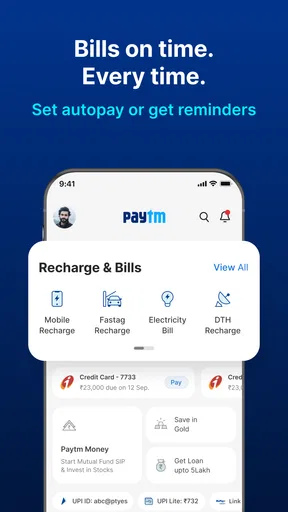
Arvete tasumine on Paytmi üks praktilisemaid kasutusviise. Kui saad iga kuu sarnaseid arveid, võib üks tuttav töövoog olla lihtsam kui eri teenusepakkujate veebilehtede meeles pidamine. Samas ei tasu eeldada, et iga arve muutub automaatselt probleemivabaks. Mina kontrolliksin alati kliendinumbrit, perioodi ja summat ning hoiaksin kinnituse alles vastavalt omaenda arvepidamise vajadusele.
Raha laadimine ja UPI-ülekanded sobivad hästi väikesteks igapäevasteks toiminguteks, näiteks pereliikmele raha saatmiseks või teenuse eest tasumiseks. Suurema summa puhul muutub kinnitamise täpsus veel tähtsamaks. Paytm võib olla mugav kanal, kuid see ei asenda minu jaoks arusaamist sellest, kellele raha läheb ja millise konto kaudu tehing toimub.
Igapäevane kasutus ja alternatiivide võrdlus
Võrdluses tavalise pangarakendusega on Paytmi selge eelis see, et maksete kõrval on samas keskkonnas ka laadimised, arved ning reisimisega seotud valikud. Pangarakendus võib seevastu olla loomulikum koht konto enda ja pangaga seotud toimingute jaoks. Mina ei valiks nende vahel ainult selle järgi, kummal on rohkem nuppe: mõtle, kas vajad üht laia tööriista või eelistad hoida maksed ja muud finantsasjad eraldi.
Ka kitsam UPI-rakendus võib sobida paremini, kui soovid võimalikult vähe segajaid ja teed harva muud kui rahaülekandeid. Paytm annab rohkem võimalusi ühest kohast tegutsemiseks, ent see laius tähendab, et kasutaja peab märkama, millisesse teenusesse ta siseneb. Hea nipp on mitte otsida avalehelt kõike korraga, vaid minna sinna ainult konkreetse eesmärgiga: näiteks „tasun arve” või „saadan raha” ja kontrollida enne kinnitamist veel kord, et valitud toiming vastab sellele eesmärgile.
Realistlikus argipäevas võib see välja näha nii: koduteel meenub, et üks arve vajab tasumist, ning pereliige ootab samal ajal väikest ülekannet. Kui olen rahulikult peatunud ja ühendus töötab, saan teha need toimingud Paytmis järjest, ilma et peaksin meenutama mitme teenuse kasutusviisi. Kui aga olen bussis, telefoniekraan paistab halvasti või keegi räägib minuga samal ajal, lükkan tehingu edasi. Makse mõneminutiline viivitus on parem kui valesti loetud saaja või summa.
See eristus aitab vastata ka küsimusele, kas Paytm sobib esmakasutajale. Sobib küll, kui oled valmis esimesel korral rakendust rahulikult uurima ja alustad väikese, tuttava toiminguga. Kui vajad iga sammu juures väga lihtsat juhendamist või soovid ainult üht maksefunktsiooni, võib kitsama valikuga rakendus olla kergem õppida. Mina ei soovitaks esimest kasutuskorda siduda kiire arve tähtaja, reisipileti ostu või suurema ülekandega.
Mis võib kasutamisel takistuseks jääda
Paytmi lai teenustevalik on ühtaegu selle tugevus ja kõige selgem kasutusbarjäär. Inimene, kes otsib ainult lihtsat maksefunktsiooni, võib sattuda valikute, reisiteenuste, laenuvõimaluse ja muude rahaga seotud pakkumiste vahele. Mina ei soovitaks Paytmi inimesele, kes muutub suurest avalehest kiiresti ebakindlaks ja soovib ainult üht väga lihtsat pangatoimingut. Sellisel juhul võib kitsama fookusega UPI- või pangarakendus olla rahulikum valik.
Isikliku laenu võimalus vajab eriti kainet suhtumist. See, et laenuteenus on rakenduses nähtav, ei tähenda, et laen oleks sinu olukorras mõistlik. Mina käsitleksin seda eraldi finantsotsusena, loeksin tingimused aeglaselt läbi ja ei laseks mugaval rakendusel tekitada tunnet, et laen on lihtsalt järjekordne kiire makse. See on koht, kus kasutusmugavus võib mõjutada otsust rohkem, kui oleks hea.
Turvalisuse seisukohast on suurim praktiline risk kasutaja enda kiirustamine. Paytm võib teha makse algatamise lihtsaks, kuid vale saaja või vale summa jääb ikkagi tõsiseks probleemiks. Mina kontrolliksin enne kinnitamist vähemalt kolme asja: saaja nime, summat ja tehingu eesmärki. Kui telefon on jagatud pereliikmega või seda kasutatakse avalikus kohas, peab iga kasutaja mõistma, millal konto on aktiivne ja millal tuleb rakendus lukustada.
Ligipääsetavuse puhul ei piisa sellest, et rakendus töötab tehniliselt vanemas Android-seadmes. Vanem telefon võib muuta teksti lugemise, ekraani puudutamise või rakenduste vahetamise aeglasemaks. Paytmi miinimumnõue on Android 7.0, kuid tegelik kasutusmugavus sõltub ka seadme ekraanist, jõudlusest ja kasutaja enda hõlbustusvalikutest. Mina testiksin enne regulaarset kasutamist väikese ja mittekiireloomulise toiminguga, kas kogu makseahel on minu telefonis selge.
Teine võimalik takistus on sõltuvus telefonist ja ühendusest. Kui seade on tühi, kahjustatud või ligipääsmatu, ei saa rakenduse mugavusest abi. Seetõttu ei kasutaksin Paytmi ainsa võimalusena kõigi oluliste maksete jaoks. Hoidke vajalikud kontonumbrid, arveldusinfo ja alternatiivne makseviis turvaliselt kättesaadavana, eriti reisil või olukorras, kus telefoni kasutamine võib olla ebamugav.
Veel üks kasulik harjumus on eristada pooleliolevat toimingut lõpetatud maksest. Kui ekraanilt ei selgu, kas tehing õnnestus, ei alustaks ma kohe sama makset uuesti. Kõigepealt kontrolliksin rakenduses tehingu olekut ja vajaduse korral vaataksin üle seotud konto liikumise. Nii väldid olukorda, kus ebakindluse tõttu tehakse sama makse kaks korda. See on lihtne kontroll, kuid eriti väärtuslik siis, kui ühendus katkeb või kasutaja peab ekraanilt korraks eemale vaatama.
Kui mitu pereliiget kasutab sama telefoni, ei käsitleks ma Paytmi jagatud majapidamisvahendina ilma selgete kokkulepeteta. Enne makse tegemist peab olema arusaadav, kelle kontolt raha liigub ja kes tehingu eest vastutab. Kui telefon vahetab sageli omanikku, tasub pärast toimingut veenduda, et isiklikud makseandmed pole teistele kogemata kasutatavaks jäänud. Selline tähelepanu pole Paytmi eripära, vaid oluline osa iga telefonis tehtava makse kasutamisest.
Kellele Paytm sobib ja millal valida midagi muud
Paytm sobib kõige paremini kasutajale, kes teeb sageli UPI-makseid ja soovib lisada samasse rakendusse arved, laadimised ning reisimisega seotud toimingud. See on mõistlik valik ka inimesele, kes aitab perel igapäevaseid makseid korraldada, sest ühe rakenduse kaudu on lihtsam õpetada korduvaid töövooge kui mitut eri teenust.
Samuti näen väärtust kasutajale, kelle päev on liikuv. Kui maksed, mobiilisaldo ja piletite otsimine toimuvad eri kohtades, on koondatud rakendus praktiline. Selle eelis tuleb kõige paremini välja siis, kui sa tead juba, millist tegevust otsid, ja oskad kinnituse enne puudutamist üle kontrollida.
Teistsugune rakendus võib olla parem inimesele, kes tahab ainult oma panga põhifunktsioone, eelistab väga väheste valikutega liidest või ei soovi finantsteenuste ja reisivõimaluste segu. Pangarakendus võib anda selgema ülevaate kontost ja pangapõhistest töödest. Kitsam makserakendus võib olla rahulikum neile, kes ei vaja arveid, laadimisi ega pileteid samas kohas.
Paytm ei ole minu silmis automaatselt parim valik ka inimesele, kes vajab väga tugevat juhendamist iga sammu juures. Sellisel juhul on oluline, kas kasutaja suudab iseseisvalt lugeda saaja ja summa kinnitust ning eristada makset muudest teenustest. Kui mitte, võib lihtsam rakendus koos usaldusväärse abistajaga olla turvalisem kui rikkalikum lahendus.
Rakenduse tasuta hind teeb proovimise lihtsaks, kuid rahaga seotud toimingute puhul ei võrdu tasuta allalaadimine tasuta finantsotsustega. Mina vaataksin iga konkreetse tehingu tingimusi eraldi ega eeldaks, et kõik teenused käituvad ühtemoodi. Eriti tähelepanelik oleksin laenu, piletite ja suuremate maksete puhul.
Millise ootusega alustada
Rakendust tasub proovida siis, kui soovid igapäevaseid makseid koondada, mitte siis, kui loodad, et populaarne rakendus otsustab sinu eest, milline rahaasjade tööriist sobib. Paytmil on keskmine hinnang 4,7, seda on hinnanud umbes 24 miljonit kasutajat ning arvustusi on ligikaudu 4,1 miljonit. Need näitajad viitavad suurele kasutajaskonnale, aga sinu jaoks loeb rohkem see, kas põhitoimingud on sinu telefonis mugavad ja arusaadavad.
Üle 500 miljoni paigaldusega rakenduse lai levik võib tekitada kindlustunnet, kuid makse õigust tuleb ikkagi kontrollida iga kord eraldi. Minu soovitus on alustada väikese tuttava ülekande või arvega, lugeda enne kinnitamist kõik olulised andmed läbi ning alles seejärel otsustada, kas soovid sinna lisada ka laadimised ja muud kasutusviisid. Kui esimene töövoog tundub liiga tihe või ebaselge, pole kitsama rakenduse valimine tagasiminek, vaid sinu vajadustele sobivam otsus.
Minu lõplik hinnang kaasavale kasutuskogemusele
Paytm on tugev igapäevane tööriist, kui hindad ühes rakenduses tehtavate toimingute rohkust, kuid selle rikkus nõuab kasutajalt tähelepanu. UPI-rahaülekanded, arvete tasumine, laadimised ja reisimisega seotud valikud moodustavad praktilise terviku. Minu jaoks on kõige parem kasutusviis see, kui teen rakenduses korduvaid tuttavaid toiminguid, kontrollin iga makset rahulikult ja ei lase lisateenustel põhieesmärki varjutada.
Ligipääsetavuse vaatenurgast on Paytmi väärtus kodust ja liikvel tehtavate toimingute võimaluses. See võib aidata inimesi, kellel on keeruline järjekorras seista, sularaha käsitseda või eri teeninduskohtades käia. Samal ajal ei saa ma soovitada rakendust pimesi kõigile, sest tihe avaleht, finantsteenuste rohkus ja telefoni kasutamise sõltuvus võivad mõnele inimesele lisabarjääre tekitada.
Kui otsid tasuta ja pika kasutuslooga finantsrakendust, mille keskmine hinnang on 4,7 ning mille kasutajaskond ulatub üle 500 miljoni paigalduseni, on Paytm kindlasti kaalumist väärt. Mina alustaksin väikese igapäevase maksega, vaataksin üle teksti suuruse ja telefoni hõlbustusfunktsioonid ning õpiksin selgeks tehingu kinnitamise kontrolli. Nii saad otsustada mitte populaarsuse, vaid enda nägemise, liikumise, keskendumise ja rahaliste vajaduste põhjal.
Plussid
- UPI-maksed jõuavad saajani tavaliselt mõne sekundiga.
- Rakendus toetab mitut makseviisi ja pangakontot.
- Arvete tasumine on koondatud ühte mugavasse kohta.
- Tehingute ajalugu aitab kulutustel silma peal hoida.
- Rakendus pakub sageli kampaaniaid ja raha tagasi pakkumisi.
Miinused
- Paytm on peamiselt India turule mõeldud rakendus.
- Mõned funktsioonid nõuavad India telefoninumbrit ja pangakontot.
- Rohked pakkumised võivad muuta rakenduse kasutajaliidese kirjuks.
- Mõne teenuse kasutamisel võivad lisanduda teenustasud.
- Klienditoe vastuse kiirus võib probleemide korral kõikuda.
Korduma kippuvad küsimused: Paytm: Secure UPI Payments
Mis on Paytm: Secure UPI Payments ja milleks seda kasutatakse?
Paytm: Secure UPI Payments on mobiilirakendus, mis võimaldab teha UPI-makseid, saata raha kontaktidele, tasuda arveid ning kasutada erinevaid digitaalseid makseteenuseid. Rakendus on eelkõige mõeldud India kasutajatele, sest selle põhifunktsioonid sõltuvad India pangakontost, telefoninumbrist ja UPI-süsteemist. Enne allalaadimist tasub kontrollida, kas sinu pank ja piirkond on toetatud.
Kas Paytmi kasutamiseks on vaja India pangakontot ja telefoninumbrit?
Jah, UPI-maksete kasutamiseks on üldjuhul vaja India pangakontot, mis toetab UPI-d, ning pangaga seotud India mobiilinumbrit. Konto seadistamisel kontrollib Paytm tavaliselt telefoninumbrit ja pangateavet ning palub luua või sisestada UPI PIN-koodi. Välismaal elavad kasutajad ei pruugi saada kõiki funktsioone kasutada isegi siis, kui rakendus on nende seadmes saadaval.
Kas Paytm: Secure UPI Payments on turvaline kasutada?
Paytm kasutab maksete kinnitamiseks turvameetmeid, näiteks seadme kontrolli, SMS-i teel tehtavat autentimist ja UPI PIN-koodi. Siiski sõltub konto turvalisus suuresti ka kasutajast. Ära jaga kellelegi UPI PIN-i, OTP-koodi ega konto sisselogimisandmeid ning väldi kahtlaste makselinkide avamist. Enne makse kinnitamist kontrolli alati saaja nime ja summat.
Milliseid makseid ja teenuseid saab Paytmis kasutada?
Rakenduse kaudu saab tavaliselt teha rahaülekandeid, maksta QR-koodi abil kauplustes, tasuda elektri-, telefoni-, interneti- ja muid arveid ning teha mobiililaadimisi. Mõnes piirkonnas võivad saadaval olla ka piletid, veebipoe maksed, finantsteenused või muud Paytmi partnerite pakkumised. Teenuste valik võib muutuda sõltuvalt asukohast, konto tüübist, pangast ja rakenduse uuendustest.
Mida teha, kui Paytmi makse ebaõnnestub või raha ei jõua kohale?
Kui makse ebaõnnestub, kontrolli esmalt internetiühendust, pangakonto jääki, UPI limiite ja seda, kas saaja andmed olid õiged. Mõnikord võib tehing jääda ajutiselt ootele ning raha tagastatakse automaatselt vastavalt panga töötlemisajale. Ava Paytmis tehingute ajalugu ja kasuta abi- või tugikeskust. Probleemi lahendamiseks hoia alles tehingu ID ning ära tee kohe kordusmakset, kui summa on juba kontolt maha läinud.


